x
Si quieres un iPhone pero prefieres pagarlo en mensualidades sin intereses ni enganche, esta guía explica cómo funcionan los planes a crédito, los esquemas sin buró de crédito y qué costos ocultos revisar antes de comprometerte.
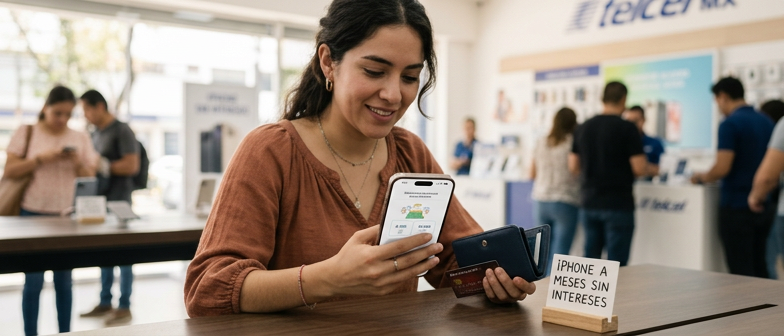
Comprar un iPhone a meses sin intereses significa que el precio del equipo se divide en pagos mensuales sin cobrarte un costo extra por financiarlo durante cierto tiempo. En vez de pagar de una sola vez, eliges un esquema de iPhone a meses donde cada mensualidad es fija y el total que terminas pagando coincide con el precio original del dispositivo. Es una forma de adquirir tu iPhone a pagos que permite acceder a un modelo reciente sin contar con el dinero de inmediato, pero implica comprometerte a cubrir cada mensualidad en las fechas acordadas.
Este esquema se diferencia de otros planes de iPhone con pagos mensuales porque aquí no se incrementa el costo con intereses, comisiones por financiamiento ni recargos por el plazo. En un crédito tradicional, un iPhone financiado suele terminar siendo más caro; en cambio, con un iPhone a meses sin intereses el impacto real está en tu presupuesto mensual, ya que la compra se vuelve un gasto fijo durante varios meses. Por eso, al comprar un iPhone a crédito bajo este formato conviene calcular cuánto puedes destinar cada mes sin afectar otros gastos importantes, asegurándote de que las mensualidades se ajusten a tu flujo de ingresos.
Al comprar un iPhone a crédito, la modalidad más común es el financiamiento tradicional. Una entidad autoriza una línea de crédito y fija un plazo con mensualidades hasta liquidar el equipo. Para este tipo de iPhone financiado suelen solicitar comprobante de ingresos, identificación y revisión del historial en buró de crédito. La ventaja es acceder a un modelo reciente sin pagar de contado; el riesgo está en la tasa de interés y en los cargos por atraso cuando la promoción no es realmente a meses sin intereses.
Otra forma habitual de obtener un iPhone con pagos mensuales son las promociones con tarjeta de crédito. El total de la compra se divide en parcialidades fijas y se paga en el tiempo acordado, generalmente entre seis y veinticuatro meses. Antes de diferir el cargo, conviene confirmar que la oferta sea de meses sin intereses y revisar el costo final. Muchas personas prefieren este esquema para comprar un iPhone a crédito porque utilizan una tarjeta que ya tienen y evitan trámites adicionales de financiamiento.
También hay planes más flexibles de iPhone a pagos, donde se firma un contrato con cuotas mensuales y, al finalizar el plazo, se puede conservar el equipo o cambiarlo por un modelo más nuevo. En estos acuerdos de iPhone financiado es clave revisar el costo total, las penalizaciones por retraso y las condiciones para renovar. Quien busca un iPhone con pagos mensuales que se ajusten a su presupuesto suele elegir estas opciones, siempre que revise con cuidado la letra del contrato.
| Modalidad de financiamiento | Flexibilidad de pagos | Requisitos y revisión de buró | Nivel de compromiso | Perfil de usuario recomendado |
|---|---|---|---|---|
| Crédito tradicional para iPhone financiado | Pagos fijos, poca flexibilidad | Revisión buró alta, varios comprobantes | Compromiso elevado y de largo plazo | Personas con historial estable y ingresos regulares |
| Promociones con tarjeta a meses sin intereses | Mensualidades fijas, ajuste moderado | Uso de tarjeta existente, buró ya evaluado | Compromiso medio, ligado a disciplina de pago | Quienes buscan comprar iPhone a crédito sin nuevos trámites |
| Planes flexibles de iPhone a pagos | Mayor flexibilidad, opción de renovar | Requisitos medios, revisión de contrato detallada | Compromiso medio a alto según condiciones | Usuarios que priorizan cambiar de modelo con frecuencia |
| Esquemas iPhone sin enganche | Pagos mensuales ajustables al inicio | Requisitos variables, posible revisión estricta | Compromiso alto por costo total y penalizaciones | Personas que necesitan liquidez y aceptan pagar más a plazos |
Aunque un iPhone a meses sin intereses suena sencillo, muchos planes de financiamiento incluyen costos ocultos que solo aparecen en la letra pequeña. En algunos esquemas de iPhone financiado se cobran comisiones por apertura, seguros obligatorios o cargos de administración que encarecen el total, incluso si la tasa de interés anunciada es cero. También pueden existir penalizaciones por pago tardío, por cancelar la tarjeta o el crédito antes de tiempo, o por no mantener un consumo mínimo mensual, y eso termina afectando lo que realmente pagas por tu iPhone a pagos.
Cuando ves ofertas de iPhone sin enganche o sin entrada, en realidad se trata de un iPhone a crédito o financiado: recibes el equipo sin pagar al inicio y te comprometes a cubrir pagos mensuales durante un plazo fijo. El costo total se reparte en mensualidades y puede incluir intereses, seguros o comisiones. A veces se ofrece como meses sin intereses y otras como crédito tradicional; la diferencia está en cuánto terminas pagando y en las condiciones de atraso. Por eso conviene revisar contrato, CAT, tasa de interés, penalizaciones por mora y qué pasa si liquidas antes, para saber si el iPhone financiado realmente te conviene o solo facilita que te endeudes de más.
Estos esquemas pueden ser útiles si necesitas el teléfono y prefieres conservar liquidez, siempre que el pago mensual encaje en tu presupuesto. Antes de aceptar un iPhone a crédito sin entrada, suma todas las mensualidades y compáralas con el precio de contado, revisa que el plazo no sea excesivo y que puedas cubrir los pagos aun teniendo otros compromisos. Evita decidir solo por la sensación de que “no pagas nada ahora”, porque aumenta el riesgo de sobreendeudarte. Si ya manejas varios créditos, piensa si agregar un iPhone con pagos mensuales es sostenible para tu economía sin presiones.
Elegir un iPhone sin enganche o sin entrada te permite conservar liquidez para gastos urgentes o proyectos, evitando descapitalizarte al inicio. Contar con un iPhone con pagos mensuales ayuda a ajustar el costo del equipo a tu flujo de ingresos, haciendo la compra más manejable si necesitas renovar el teléfono de inmediato y la mensualidad se adapta a tu presupuesto.
El principal riesgo de comprar un iPhone con pagos mensuales sin haber dado enganche es que las cuotas suelen ser más altas y el compromiso se alarga, aumentando la presión si tus ingresos cambian. En un iPhone pagado a plazos, cualquier atraso puede generar cargos extra o afectar tu acceso a crédito, por lo que antes de aceptar un plan a pagos conviene revisar con cuidado tu capacidad real de pago.
Las ofertas para comprar un iPhone sin revisar buró de crédito parecen ideales cuando tu historial financiero no es el mejor, pero conviene entender su funcionamiento. Muchos esquemas de iPhone sin checar buró se basan en contratos privados, empeño de bienes, precios inflados o pagos semanales y quincenales muy rígidos. Aunque se anuncien como formas de comprar iPhone a crédito sin buró de crédito, el riesgo para el vendedor suele compensarse con intereses elevados, cargos por retraso y condiciones estrictas para recuperar el equipo si no cumples. Antes de aceptar cualquier propuesta, identifica con claridad quién financia, qué documentos pide y que el contrato detalle cuánto pagarás en total y en qué plazo.
También es clave detectar señales de alerta al comprar un iPhone a crédito sin revisión de buró. Si la persona o negocio no ofrece datos de contacto verificables, te presiona a decidir de inmediato o se niega a entregar contrato por escrito, es mejor alejarse. Desconfía de planes donde el pago inicial luce muy bajo, pero las mensualidades no están explicadas, o donde la entrega del teléfono depende de depósitos en cuentas personales sin comprobante formal. Ante la duda, compara con esquemas formales de iPhone a meses, como los iPhone a meses sin intereses y el financiamiento tradicional, que sí revisan tu historial crediticio pero normalmente ofrecen mayor transparencia y protección legal.
¿Qué significa comprar un iPhone a meses sin intereses?
Significa que el precio del iPhone se divide en pagos mensuales fijos y el total que pagas es igual al precio de contado, siempre que respetes fechas y condiciones del plan.
¿En qué se diferencia un iPhone con pagos mensuales de uno a crédito tradicional?
En los pagos mensuales promocionales suele haber meses sin intereses usando tarjeta bancaria; en el crédito tradicional sí se cobra interés y pueden sumarse comisiones y seguros.
¿Qué revisar antes de aceptar un plan de iPhone a meses?
Lee contrato, CAT, comisiones por apertura, seguros obligatorios, penalizaciones por atraso y costo total del teléfono; así confirmas si realmente es sin intereses o solo parece.
¿Es conveniente un iPhone sin enganche o sin entrada?
Puede ayudar si necesitas conservar liquidez y la mensualidad cabe en tu presupuesto, pero debes verificar plazo, intereses y cargos por demora para no sobreendeudarte.