x
Se vuoi un’auto usata ma non hai risparmi da versare subito, esistono formule di finanziamento a anticipo zero, piani agevolati o perfino tasso zero, e alternative al prestito classico. Questo testo ti aiuta a confrontare costi, requisiti di reddito e opzioni come noleggio a lungo termine.
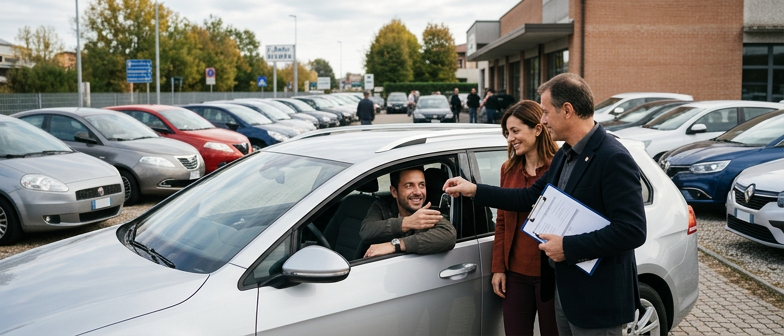
Comprare auto usate senza anticipo significa ottenere una vettura senza versare una somma iniziale, pagando il prezzo con rate mensili tramite un finanziamento auto usata dedicato, invece di usare contanti o un prestito generico. Può essere utile quando non si vuole intaccare la liquidità, quando serve l’auto subito ma non si dispone dell’intero importo, oppure quando il venditore propone promozioni come il finanziamento auto a tasso zero su determinati usati. Il vantaggio rispetto al pagamento in contanti è la spesa diluita nel tempo, ma è essenziale capire quanto si pagherà in totale e se le condizioni rientrano davvero nel proprio budget.
Per decidere se un finanziamento senza anticipo conviene più di un prestito tradizionale o di soluzioni come il noleggio a lungo termine di veicoli usati, servono alcuni concetti base. Le rate includono capitale e interessi; il TAN è il tasso annuo nominale, mentre il TAEG indica il costo complessivo del credito, comprensivo di spese di pratica e commissioni. Un’offerta presentata come tasso zero può avere costi che emergono proprio dal TAEG, che è quindi il parametro principale da confrontare. Solo valutando insieme importo finanziato, durata, TAN, TAEG e costi extra si può capire se comprare un’auto usata senza anticipo è più sensato che pagare in contanti, fare un prestito generico o limitarsi all’uso tramite noleggio.
Per comprare un’auto usata senza versare subito una somma iniziale, la prima opzione è il prestito personale. La banca o la finanziaria eroga l’importo necessario, così puoi ottenere Auto Usate Anticipo Zero e ripagare con rate fisse. Hai libertà di scelta tra Auto Usate A Prezzi Bassi trattando direttamente con il venditore, ma servono reddito dimostrabile e una buona affidabilità creditizia, perché la valutazione si concentra sulla tua capacità di rimborso.
Un’alternativa è il Finanziamento Auto Usata offerto dal concessionario, pensato per chi vuole auto usate con anticipo nullo o molto basso. Spesso prevede condizioni promozionali e si traduce in Auto Usate Con Finanziamento Agevolato rispetto a un prestito standard, con tassi più contenuti o durate flessibili. Le pratiche sono veloci perché gestite dal salone, ma in cambio potresti avere meno margine di trattativa sul prezzo e vincoli su assicurazioni o servizi collegati al contratto.
Se preferisci pagare solo l’utilizzo del veicolo, puoi valutare leasing sull’usato o formule di Noleggio A Lungo Termine Usato Privati. Il canone include di solito bollo, assicurazione e manutenzione, trasformando il costo dell’auto in una spesa mensile prevedibile, spesso senza anticipo o con quota iniziale ridotta. Leasing e noleggio sono meno adatti a chi vuole tenere l’auto molti anni, ma possono essere utili a chi cambia spesso veicolo o fatica a ottenere un Finanziamento Auto Senza Busta Paga tradizionale.
| Formula | Flessibilità nella scelta dell’auto | Costi e condizioni | Durata e impegno | Profilo ideale |
|---|---|---|---|---|
| Prestito personale | Molto alta, qualsiasi venditore | Tassi variabili, poche promo dedicate | Impegno lungo, possesso immediato | Chi ha reddito stabile e vuole libertà totale |
| Finanziamento in concessionaria | Media, gamma legata al salone | Condizioni promozionali, vincoli su servizi | Impegno medio‑lungo, formula standard | Chi cerca auto usate con finanziamento agevolato |
| Leasing usato | Media, modelli selezionati | Canone con servizi inclusi, anticipo variabile | Impegno definito, riscatto opzionale | Chi cambia auto spesso e vuole costi prevedibili |
| Noleggio a lungo termine usato privati | Media, scelta limitata ma guidata | Canone tutto incluso, niente proprietà | Impegno medio, restituzione a fine contratto | Chi preferisce utilizzo senza pensare a gestione |
Le offerte di auto usate con finanziamento agevolato promettono rate contenute e condizioni più leggere, utili quando si cercano auto usate a prezzi bassi senza grandi risparmi iniziali. Dietro a sconti e rate basse possono però nascondersi costi di istruttoria, spese di incasso, polizze facoltative e penali per estinzione anticipata. Prima di firmare conviene confrontare il TAEG tra più proposte, verificare se lo sconto sul veicolo dipende dall’accettazione del credito e controllare durata del prestito e importo totale da restituire, non solo la singola rata.
Nel finanziamento auto a tasso zero sull’usato è essenziale capire se lo zero riguarda solo il TAN o se anche il TAEG resta davvero basso, perché le spese accessorie possono annullare il vantaggio. Le promozioni più corrette indicano limiti di importo, eventuale anticipo e servizi obbligatori, mentre le meno convenienti puntano solo sullo slogan. Per scegliere se pagare in contanti o a rate, va confrontato il costo totale, considerando che un buon sconto reale può essere più conveniente di un tasso zero con prezzo iniziale gonfiato.
Per ottenere un finanziamento per un’auto usata senza anticipo, la banca o la finanziaria verifica prima di tutto che tu possa sostenere la rata nel tempo. In genere viene richiesto un reddito dimostrabile: busta paga per i dipendenti, cedolino della pensione o dichiarazione dei redditi per autonomi e professionisti. Su questa base si valuta il rapporto tra rata e reddito mensile, insieme alla stabilità lavorativa, all’assenza di segnalazioni negative nelle banche dati e al livello complessivo di indebitamento. Anche per il finanziamento auto usata a anticipo zero, le logiche del credito al consumo restano le stesse: capacità di rimborso e profilo affidabile.
Non avere una busta paga tradizionale non significa per forza rinunciare a un’auto usata con pagamento rateale. In questi casi l’istituto di credito tende però a chiedere garanzie alternative, come un garante con reddito stabile, un co-intestatario del prestito o entrate documentabili tramite dichiarazioni fiscali e movimenti bancari. Il finanziamento auto senza busta paga può essere valutato per lavoratori autonomi, freelance o chi ha contratti atipici, a condizione che esista una certa continuità di incassi e una storia bancaria regolare.
Se il tuo reddito è irregolare o poco dimostrabile, ottenere un finanziamento auto senza busta paga diventa più complicato. Può aiutare ridurre l’importo richiesto, allungare la durata per avere rate più leggere o valutare formule alternative che puntano più sull’uso che sulla proprietà del veicolo, come il noleggio a lungo termine dell’usato. Alcune finanziarie accettano anche piccoli capitali iniziali o altri beni a garanzia, ma in mancanza di tutele il rischio di rifiuto resta elevato. Per comprare davvero un’auto usata senza anticipo è fondamentale mettere in ordine documenti e situazione reddituale, così da presentare un profilo credibile.
Per ottenere un finanziamento auto anche senza busta paga tradizionale, molte società di credito al consumo accettano garanzie alternative. Contano entrate dimostrabili come fatture da lavoro autonomo, canoni di locazione o assegni periodici, oltre a risparmi, patrimoni e a uno storico positivo dei pagamenti su prestiti o carte revolving, elementi che aiutano a dilazionare l’acquisto di un’auto usata senza anticipo.
Un altro sostegno è la presenza di un garante o coobbligato, spesso un familiare con reddito stabile che si impegna a coprire le rate in caso di difficoltà del richiedente. Un coobbligato con contratto a tempo indeterminato o pensione può rendere più accessibile il credito al consumo e migliorare le condizioni del finanziamento auto per chi ha un profilo lavorativo atipico e non ha una busta paga classica.
Quando si valutano auto usate a prezzi bassi, magari con formule a anticipo zero, non fermarti solo alla rata. Parti dal budget complessivo: oltre al costo di acquisto considera bollo, assicurazione, consumi e manutenzione ordinaria. Una vettura apparentemente economica ma con cilindrata elevata o consumi alti può risultare più cara nel tempo di un’auto leggermente più costosa ma più efficiente. Valuta con attenzione chilometraggio e anzianità: un usato molto vecchio o con tanti chilometri può richiedere presto interventi onerosi su freni, frizione o distribuzione, che andrebbero a sommarsi alle rate.
Per acquistare un’auto usata con anticipo zero in modo prudente, verifica sempre lo stato reale del veicolo prima di firmare. Richiedi il libretto dei tagliandi, controlla che i chilometri siano coerenti con l’usura interna e, se possibile, fai vedere l’auto a un meccanico di fiducia. Preferisci modelli noti per affidabilità, ricambi facilmente reperibili e costi di gestione contenuti, così eventuali riparazioni non mettono in crisi il tuo bilancio. Confronta più proposte: un prezzo un po’ più alto per un’auto tenuta meglio o con garanzia estesa può essere la scelta più sicura quando non hai risparmi da versare in partenza.
Cosa vuol dire comprare un’auto usata a anticipo zero e quando è meglio del contante?
Significa finanziare l’intero prezzo con rate mensili senza versare subito soldi. Conviene se vuoi tenere i risparmi o ti serve l’auto subito, ma va sempre confrontato il costo totale del credito con il pagamento in contanti e verificato che la rata sia sostenibile.
Come funziona il finanziamento per auto usate a prezzi bassi senza acconto?
Si richiede un prestito dedicato: la banca o finanziaria paga il venditore e tu rimborsi a rate fisse. Puoi scegliere liberamente il veicolo, ma servono reddito dimostrabile, buona storia creditizia e un importo coerente con le tue entrate.
Le promozioni su auto usate con finanziamento agevolato o tasso zero sono davvero vantaggiose?
Possono esserlo, ma bisogna leggere bene il contratto. Controlla TAEG, spese accessorie, polizze obbligatorie e se gli sconti sul veicolo dipendono dall’accettazione del finanziamento, perché alcuni costi possono annullare il vantaggio.
Si può ottenere un finanziamento per auto usata senza busta paga?
In certi casi sì, se hai entrate tracciabili come redditi da lavoro autonomo, affitti o assegni periodici e spesso un garante. La finanziaria valuta sempre capacità di rimborso e eventuali segnalazioni negative.
Quando ha senso il noleggio a lungo termine di un’auto usata per privati rispetto all’acquisto a rate?
È utile se percorri molti chilometri o non vuoi occuparti di manutenzione e rivendita. Il canone include spesso assicurazione e tagliandi: confronta il costo totale del noleggio con quello del finanziamento, aggiungendo bollo, polizze e manutenzione a tuo carico.