x
Se o orçamento está apertado, parcelar o sofá no boleto ou no carnê pode ser a saída para trocar o estofado sem recorrer a empréstimos caros. O texto ajuda a comparar opções com ou sem entrada e a calcular se as parcelas realmente cabem no bolso.
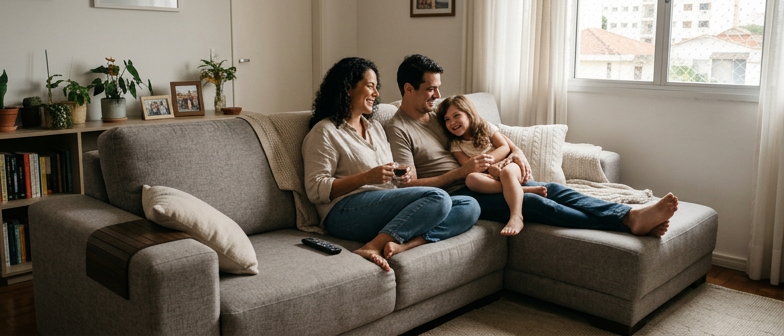
Comprar sofá em prestações faz sentido quando o orçamento está apertado, mas a casa precisa de um móvel confortável com urgência. Em vez de gastar o salário de uma vez, o parcelamento ajuda a encaixar a compra no planejamento mensal, junto com aluguel, contas e mercado. Para muita gente, um Sofá Sem Entrada, pago aos poucos, é a única forma realista de trocar um estofado velho sem recorrer a empréstimos caros. É importante lembrar que as prestações não são dinheiro extra, e sim uma forma de organizar o pagamento no tempo, exigindo disciplina para não acumular muitas parcelas.
Por outro lado, só vale assumir prestações se as parcelas couberem com folga no seu limite de gastos fixos e se você tiver clareza do impacto nos próximos meses. Antes de fechar negócio, confira o valor final com juros, compare com o preço à vista e veja se o prazo não é longo demais. Quando o parcelamento é planejado, ajuda a manter a organização do orçamento e permite ter um sofá melhor sem desequilibrar as contas; quando é feito por impulso, vira mais uma dívida apertando o fim do mês.
Quando você decide comprar um sofá parcelado no boleto, o processo lembra o crediário de loja. A loja avalia documentos, renda e histórico de pagamento, define um limite e emite boletos mensais com valor e vencimento já combinados. Em muitos casos é possível conseguir um sofá sem entrada, mas isso costuma trazer juros maiores ou menos parcelas. Esse tipo de sofá parcelado no boleto pode ser oferecido tanto em lojas físicas quanto em e-commerces, às vezes com análise simplificada. Porém, se houver atraso, a multa e os juros costumam ser altos, seguindo regras parecidas com as de um financiamento de móveis, mesmo não sendo um empréstimo bancário tradicional.
O sofá carnê parcelado usa um talão físico de prestações, em que cada folha representa uma parcela a ser paga mensalmente na loja ou em parceiros credenciados. Nesse modelo de sofá parcelado no carnê, as condições são bem próximas do crediário de loja: aprovação rápida, foco em quem não usa cartão de crédito e possibilidade de dividir em muitos meses, com juros embutidos no valor final e pouca flexibilidade para renegociar depois da emissão. Algumas redes usam crediário ligado a bancos ou financeiras, aproximando ainda mais do financiamento de móveis, com análise mais rígida, mas às vezes juros menores e prazos maiores, desde que as parcelas caibam no orçamento e sejam pagas em dia.
| Modalidade | Facilidade de aprovação | Controle de gastos | Risco de endividamento | Perfil mais adequado |
|---|---|---|---|---|
| Sofá parcelado no boleto | Média | Alto via internet banking | Médio se houver atrasos | Quem organiza pagamentos online |
| Sofá carnê parcelado | Alta na loja física | Médio, depende de guardar o carnê | Médio a alto em longos prazos | Quem não usa cartão e prefere pagar no balcão |
| Crediário de loja ligado a financeira | Mais rígida | Médio com várias parcelas | Alto se acumular outros crediários | Quem busca prazos longos com renda estável |
| Financiamento de móveis bancário | Rígida com análise detalhada | Médio com contrato longo | Alto em caso de imprevistos | Quem já tem relacionamento com banco |
Parcelar o sofá no boleto funciona como um acordo direto de pagamentos mensais, muitas vezes até sem entrada, como nas ofertas de sofá parcelado no boleto sem entrada. Cada documento vem com vencimento e valor definidos, o que facilita o controle de parcelas pelo internet banking. As lojas tratam esse formato como venda a prazo simples, com ou sem juros, e você acompanha tudo pelo extrato, o que dá mais autonomia para organizar o orçamento.
Já o sofá no carnê parcelado segue o crediário tradicional: você recebe um bloco físico com todas as prestações, geralmente com juros e tarifas embutidos desde o início. O carnê costuma ser mais rígido para renegociar, exige ir até o caixa ou lotérica para pagar e aumenta o risco de atraso. Na comparação entre boleto e carnê, a principal diferença está na forma de acompanhar as parcelas e na transparência do custo total, por isso é essencial conferir o valor final antes de fechar a compra.
Na prática, oferta de Sofá Sem Entrada significa levar o móvel sem pagar nada no dia, mas o valor que seria dado como sinal costuma ser embutido nas parcelas. Em um Sofa no boleto parcelado ou em um crediário no carnê, a loja pode aumentar o preço final ou aplicar juros maiores para compensar a falta da entrada. Por isso, é essencial olhar o custo total do sofá, e não só a prestação que parece pequena.
Antes de fechar a compra, simule quanto ficaria o mesmo sofá pagando entrada e quanto ele custa no boleto ou no carnê sem nada à vista. Compare o preço à vista da nota com a soma de todas as prestações para enxergar juros embutidos e perceber se a entrada foi apenas diluída. Assim, você entende o custo total do sofá e evita assumir um compromisso caro demais.
Antes de fechar a compra de um sofá parcelado no boleto ou em carnê, faça um planejamento financeiro rápido. Anote quanto você recebe por mês já descontado o que sai direto da folha, depois some aluguel, luz, água, internet, transporte, alimentação, escola e outras dívidas como cartão e crediário. O que sobrar é a renda disponível, de onde sairá a prestação do sofá, que precisa caber com folga, sem empurrar outras contas para o atraso.
Uma regra simples é manter todas as prestações juntas em, no máximo, cerca de 30% a 35% da renda líquida. Se você já paga carnês, cartões e empréstimos, veja quanto isso representa do salário e quanto ainda sobra de espaço para o sofá. Ao analisar um sofá parcelado no carnê, olhe menos para o valor total anunciado e mais para a prestação mensal em relação ao que você tem livre; se pesar demais, pense em um modelo mais barato, mais prazo ou em guardar um pouco para dar entrada.
Ao comparar um sofá parcelado no boleto com ofertas de crediário, não se deixe levar apenas pela parcela aparentemente baixa. Some todas as prestações, incluindo taxas, juros e seguros embutidos, para saber o custo final. Verifique também se o vencimento do boleto combina com o dia em que você recebe. Se duas lojas tiverem parcelas parecidas, prefira o custo total menor e o prazo mais curto que ainda caiba no orçamento, mantendo folga para imprevistos e evitando comprometer toda a renda com dívidas.
Antes de fechar um Sofá Carnê Parcelado ou qualquer crediário de loja, entenda quanto essa prestação vai pesar no seu orçamento. Some parcelas de cartão, empréstimos e contas fixas e veja se ainda sobra folga para imprevistos, para evitar endividamento. Leia o contrato com calma, confirme a taxa de juros e compare o total parcelado com o preço à vista, desconfiando de ofertas “sem juros” em que o valor final fica bem mais alto.
Na hora de parcelar o sofá no carnê ou no boleto, fique atento a vendas casadas e cobranças escondidas, como seguros e garantias estendidas que você não pediu. Pelos seus direitos de consumidor, você pode recusar esses adicionais e exigir que o contrato mostre com clareza o preço do sofá, o valor de cada parcela e o total a pagar. Se algo não estiver explicado ou houver pressão para assinar rápido, leve uma cópia para analisar antes de decidir.
Ofertas de sofá sem entrada ou pagamento direto no boleto parcelado podem ajudar, mas exigem disciplina para não atrasar. Mesmo quando o vendedor promete um Sofá Parcelado Boleto Sem Entrada aprovado na hora, o atraso gera multa, juros altos e risco de restrição no CPF. Para se proteger, coloque o vencimento perto do dia do salário, guarde comprovantes e, se perceber que não conseguirá pagar, procure negociar antes da data.
Vale a pena comprar sofá parcelado quando o orçamento está apertado?
Pode valer a pena se você precisa do sofá agora e não consegue pagar à vista. O crediário distribui o custo, mas exige disciplina para não somar outras dívidas.
Como funciona um sofá parcelado no boleto, sem entrada?
A loja analisa seus dados, define limite e emite boletos mensais. Sem entrada você leva o sofá na hora, mas o valor inicial costuma ser embutido nas parcelas, com juros maiores ou menos tempo para pagar.
Qual a diferença entre boleto parcelado e carnê da loja?
No boleto você recebe cada parcela separada e paga por app ou internet banking. No carnê vem um talão com todas as prestações. Os dois são crediário, com juros e multa parecidos.
O que avaliar antes de pegar sofá sem entrada?
Compare o total parcelado com o valor à vista. Veja se a parcela cabe folgadamente na renda e desconfie de "sem juros" em que o valor final sai bem mais alto.
Como saber se o carnê do sofá cabe no bolso?
Some aluguel, contas fixas, transporte, comida e dívidas. O que sobrar é renda livre. Use só parte dela na prestação, deixando reserva para imprevistos.