x
Banka kredisi kullanmadan senetle araç almak isteyenler için galerilerin işleyişi, peşinat ve taksit planlarının bütçeye etkisi, başvuru sürecinde istenen belgeler ile noter devri ve rehin şartları özetleniyor; böylece toplam maliyeti ve hukuki riskleri karşılaştırarak daha bilinçli karar verebilirsiniz.
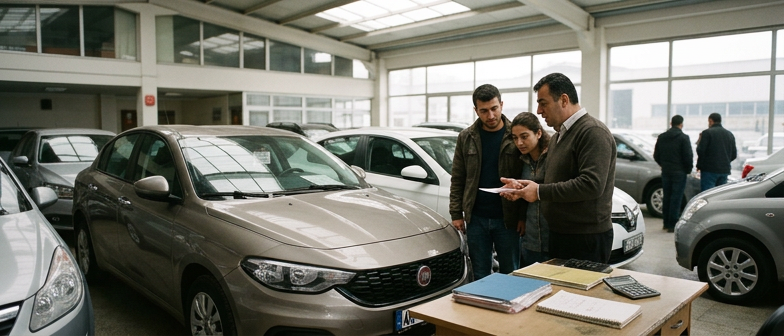
Senetle araç satan galeriler, banka kredisi yerine alıcı ile doğrudan borç ilişkisine dayalı bir satış modeli kullanır. Araç bedeli genellikle belirli bir peşinat ve kalan tutarı ifade eden senetlere bölünmüş taksitlerden oluşur. Alıcı, her taksit için ayrı senetler veya toplam borcu gösteren tek bir senet imzalayarak galeriye karşı kişisel borç üstlenir. Klasik krediyle alımda banka sözleşmesi ve teminatlar öne çıkarken, bu modelde temel hukuki belge alıcının imzaladığı vadeli senetlerdir. Bu sistem, bankadan finansman bulmakta güçlük yaşayan kişiler için alternatif olarak görülebilir; ancak borç ilişkisi doğrudan alıcı ile galeri arasında kurulduğu için taksit miktarları, vade süresi, gecikme faizi ve diğer koşulların dikkatle incelenmesi gerekir.
Bu işleyişte alıcı, senetleri imzaladığı anda hukuken borçlu konumuna geçer ve ödemelerin gecikmesi veya yapılmaması halinde galeri senetlere dayanarak alacak takibi başlatabilir. Araç çoğu zaman noter satış sözleşmesiyle devredilir; bazı durumlarda borç bitene kadar rehin kaydı veya mülkiyetin devrini sınırlayan ek anlaşmalar talep edilebilir. Senetli araç alımı teorik olarak geniş bir kullanıcı kitlesine hitap etse de, galeriler genellikle alıcının ödeme gücünü değerlendirmek için kimlik ve gelir bilgileri ister, gerektiğinde kefil talep eder. Böylece işletme kendi riskini sınırlandırmaya çalışırken, alıcı açısından uzun vadeli borç yükü ve olası icra süreçleri göz önünde bulundurulması gereken temel unsurlar haline gelir.
Senetle araç alımında peşinat tutarı genellikle aracın satış bedelinin belirli bir yüzdesi olarak hesaplanır ve bu oran galeriden galeriye değişebilir. Bazı yerler daha düşük peşinatla satış yaparken, bunu genelde daha yüksek aylık taksitler veya toplam maliyetin artmasıyla dengeler. Peşinatı belirlerken sadece mevcut birikimi değil, acil durumlar için elde tutulacak nakiti de düşünmek gerekir; tüm birikimi peşinata bağlamak, olası iş kaybı veya beklenmedik harcamalarda ödeme gücünü zayıflatabilir.
Taksit planı oluşturulurken vade süresi, aylık taksit tutarı ve faiz ya da ek masraf yapısı birlikte değerlendirilir. Daha uzun vade, çoğu zaman aylık yükü düşürürken toplam geri ödeme tutarını artırır; kısa vade ise aylık bütçeyi zorlayabilir ama toplam maliyeti sınırlı tutar. Farklı galerilerin sunduğu taksit seçeneklerini karşılaştırırken sadece taksit sayısına bakmak yeterli değildir; sözleşmede yer alan gecikme faizi, dosya gideri, sigorta veya ek hizmet bedelleri gibi kalemler de toplam maliyeti etkileyebilir.
Toplam maliyet karşılaştırması yaparken, peşinat artışı ile aylık taksitlerin nasıl değiştiğini senaryolar üzerinden düşünmek yararlı olur. Örneğin biraz daha yüksek peşinat ödemek, bazı durumlarda vadenin kısalmasını ve toplam geri ödeme miktarının düşmesini sağlayabilir; ancak bu karar, hane bütçesinin esnekliğine ve gelecekteki gelir beklentisine göre verilmelidir. Sözleşme imzalanmadan önce ödeme planının her taksit döneminde bütçeye etkisi, olası gelir dalgalanmaları ve gecikme halinde uygulanacak koşullar dikkatle incelenmeli, anlaşılmayan noktalar için galeriden yazılı açıklama istenmelidir.
| Peşinat Düzeyi | Vade Süresi | Aylık Taksit Yükü | Toplam Maliyet | Kimler İçin Daha Uygun |
|---|---|---|---|---|
| Çok Düşük Peşinat | Uzun Vade | Yüksek | Yüksek | Başlangıç nakiti kısıtlı, gelir istikrarı orta |
| Orta Peşinat | Orta Vade | Orta | Orta | Düzenli geliri olan, bütçesini dengelemek isteyen |
| Yüksek Peşinat | Kısa Vade | Orta-Düşük | Düşük | Birikimi olan, toplam maliyeti sınırlamak isteyen |
| Düşük Peşinat + Esnek Vade | Değişken | Değişken | Orta-Yüksek | Geliri dalgalı, taksit planını sık gözden geçiren |
| Dengeli Peşinat + Kısa-Orta Vade | Kısa-Orta | Orta | Düşük-Orta | Riskten kaçınan, acil durumlar için nakit ayırmak isteyen |
Peşinat tutarını belirlerken önce hane gelirinizden her ay düzenli olarak ayırabileceğiniz tutarı netleştirmek gerekir. Düşük peşinatlı senetli araç alımı, başlangıçta daha az nakit gerektirir ancak aylık taksitleri yükseltebilir ve toplam maliyeti artırabilir. Bu yüzden bütçenizi zorlamadan ödeyebileceğiniz taksit aralığını hesaplayıp galerinin sunduğu peşinat şartlarını buna göre karşılaştırmak önemlidir.
İkinci olarak beklenmedik gelir kaybı veya ekstra harcama riskini hesaba katmak gerekir. İş değişikliği, sağlık gideri ya da başka borçlar nedeniyle gecikme yaşanması halinde taksitleriniz sınırda ise uyum sağlamak zorlaşabilir. Peşinatı imkân dâhilinde biraz daha yüksek tutmak, taksitleri düşürerek daha esnek bir ödeme planı oluşturur ve gecikme durumunda ek faiz, yasal takip veya aracın geri alınması gibi sonuçların etkisini sınırlayabilir.
Senetle araç almak isteyenler için süreç genellikle galeride yapılan ön görüşmeyle başlar. Alıcıdan gelir durumu, mevcut borçlar ve varsa kredi geçmişi hakkında bilgi alınır, ardından bu beyanları destekleyen belgeler istenir. Galeri, taksitli satışta üstlendiği riski görebilmek için alıcının düzenli ödeme gücüne ve finansal geçmişine odaklanır. Bu yüzden senetle satış, peşin alıma göre daha ayrıntılı bir inceleme içerir ve sözleşmeye geçmeden önce senet adedi, ödeme günleri ve toplam borç tutarı üzerinde mutabakat sağlanır.
İstenen belgeler galerinin kendi politikalarına göre değişebilse de, kimlik fotokopisi, ikamet adresini gösteren belge ve gelir durumunu kanıtlayan evraklar temel kabul edilir. Çalışanlar için maaş bordrosu veya iş sözleşmesi, kendi işini yapanlar için vergi levhası ve beyan edilen geliri gösteren belgeler talep edilebilir. Bazı durumlarda kefil, kefile ait gelir belgeleri ya da ek teminat istenmesi söz konusu olabilir. Bu evraklar yalnızca galeri açısından değil, olası uyuşmazlıklarda tarafların haklarını ispat etmek bakımından da hukuki önem taşır ve satış sözleşmesi ile senetlerin resmi işlemlerle uyumlu hazırlanmasına yardımcı olur.
Senetle araç alımı herkese aynı koşullarda sunulmaz, başvuran kişinin profili dikkatle değerlendirilir. Düzenli geliri, kayıtlı adresi ve kimlik bilgileri net biçimde doğrulanabilen kişiler onay sürecinde daha avantajlı konumda olur. Kayıt dışı gelir, sık iş değişikliği veya geçmişte yaşanmış ciddi ödeme sorunları olanlar için ek teminat ya da daha yüksek peşinat talep edilebilir. Bazı galeriler, yüksek bedelli veya daha yeni araçlarda daha sıkı risk kriterleri uygulayabilir. Başvuru yapmadan önce kendi ödeme gücünü gerçekçi biçimde değerlendirmek ve talep edilen belgeleri eksiksiz hazırlamak, hem başvurunun değerlendirilmesini kolaylaştırır hem de ileride yaşanabilecek ödeme sorunları riskini azaltır.
Senetli araç satışında noter aşaması, aracın hukuken el değiştirdiği temel noktadır. Galeriyle yapılan satış ve ödeme sözleşmesinin ardından noterde resmi satış düzenlenir, ruhsat ve kimlik bilgileri ile vergi ve harçlar kontrol edilir. İşlem tamamlanınca trafik tescil sistemine bildirim yapılarak aracın alıcı adına kayıt süreci başlar.
Taksitli ve senetli satışlarda araç üzerine rehin konulması, satıcı veya finansmanı sağlayan kurumun alacağını güvence altına almak için kullanılır. Rehin, noter işlemleriyle birlikte kayıtlara geçer ve borç bitene kadar görünür; bu durum aracın satış veya devir imkânını sınırlandırabilir. Alıcı, noter öncesinde rehne ilişkin koşulları, kaldırılma süreçlerini ve borç ödendikten sonra yapılacak işlemleri sözleşmede ayrıntılı ve yazılı olarak görmelidir.
Senetle araba alırken taksitlerin zamanında ödenmemesi, imzaladığınız senetler nedeniyle hukuki sürece yol açabilir. Gecikmede icra takibi, faiz ve ek masraflar gündeme gelebilir; sözleşmede araç üzerinde rehin veya güvence şerhi varsa, ciddi gecikmelerde galerinin aracı geri almak için dava açması söz konusu olabilir. Bu nedenle ödeme planını, gecikme faizi ve temerrüt hükümlerini, özellikle rehin şartlarını imza öncesinde dikkatlice incelemek, anlamadığınız noktaları yazılı olarak açıklattıktan sonra karar vermek önem taşır.
Uzun süreli ödeme aksaklıkları yalnızca icra masraflarını artırmakla kalmaz, finansal sicilinizi olumsuz etkileyerek ileride kredi veya farklı finansman başvurularında dezavantaj oluşturabilir. Senetle araç satan galeriler bazen hatırlatma veya yeniden yapılandırma seçenekleri sunabilir; ancak bunun koşulları her işletmede ve her sözleşmede farklıdır. Taksitleri gelir durumunuza göre gerçekçi seviyede belirlemek, peşinat tutarını ve toplam borcu dikkatlice hesaplamak ve gerek duyduğunuzda hukuki danışmanlık almak, senetli alışverişte karşılaşılabilecek riskleri sınırlamaya yardımcı olur.
Dolandırıcılıktan korunmak için işlem yaptığınız galerinin resmi kaydını, sözleşmeleri ve ödeme akışını mutlaka doğrulamak gerekir. Sahte senet düzenlenmesi, aracın gerçekte başka bir kişinin adına kayıtlı olması veya noter devir işlemlerinin eksik bırakılması sık görülen problemler arasındadır. Noter satışı yapılmadan yalnızca senetle araç teslim almak, mülkiyet ve tescil konusunda hak kaybına yol açabilir. Yetki belgesi bulunan ve mevzuata uygun devir süreci yürüten işletmeleri tercih etmek, ödemeleri kayıt altına alınabilen kanallar üzerinden yapmak ve senetteki tutar ile vadeleri noter satış belgesiyle uyumlu hale getirmek, kötü niyetli satıcılara karşı temel koruma adımlarıdır.
Senetli araba satan galeriler nasıl çalışır, banka kredisinden temel farkı nedir?
Galeri aracı peşinat ve taksitlere böler, siz de her taksit için senet imzalarsınız. Finansman bankadan değil doğrudan galeriden gelir; bu yüzden vade, faiz ve gecikme şartlarını sözleşmede dikkatle okumak gerekir.
Düşük peşinatlı senetli araba alırken bütçe açısından nelere dikkat edilmeli?
Düşük peşinat genelde daha yüksek aylık taksit ve toplam maliyet anlamına gelir. Aylık gelirinizden düzenli ayırabileceğiniz miktarı hesaplayıp, olası gelir kaybı veya beklenmedik giderleri de düşünerek plan yapmanız gerekir.
Senetli araba başvurusu yaparken hangi bilgiler ve belgeler istenir?
Genellikle kimlik, gelir durumunu gösteren belgeler, adres bilgisi ve varsa mevcut borçlarınıza ilişkin beyan talep edilir. Galeri, bu bilgilere göre taksitleri ödeyebilme gücünüzü değerlendirmeye çalışır.
Senetle alınan araçta noter devri ve rehin işlemleri nasıl oluyor?
Satış sözleşmesinden sonra noter satış yapılır, araç alıcı adına tescil edilir. Bazı galeriler borç bitene kadar araç üzerine rehin şerhi koydurur; bu durumda aracı satmak veya devretmek için öncelikle borcun kapanması gerekir.
Senetli araba taksiti gecikirse hangi hukuki sonuçlarla karşılaşılabilir?
Gecikmede senetler üzerinden icra takibi, gecikme faizi ve ek masraflar gündeme gelebilir. Sözleşmede rehin veya geri alma şartı varsa, ciddi ve sürekli gecikmelerde galerinin aracı geri almak için dava açması söz konusu olabilir.